As projeções fiscais para 2027 exigem atenção aos avanços da Reforma Tributária do Consumo, às obrigações acessórias que permanecem em vigor e às transformações operacionais e tecnológicas que exigirão das empresas uma revisão de processos, sistemas e estratégias.
Com base na expertise multidisciplinar da Adejo, desenvolvemos uma análise que reúne as perspectivas de TAX, SAP e COMEX para examinar como essas mudanças se traduzem em exigências para as organizações e quais pontos precisam entrar no radar das lideranças no planejamento do próximo ano.
Régua fiscal de obrigações
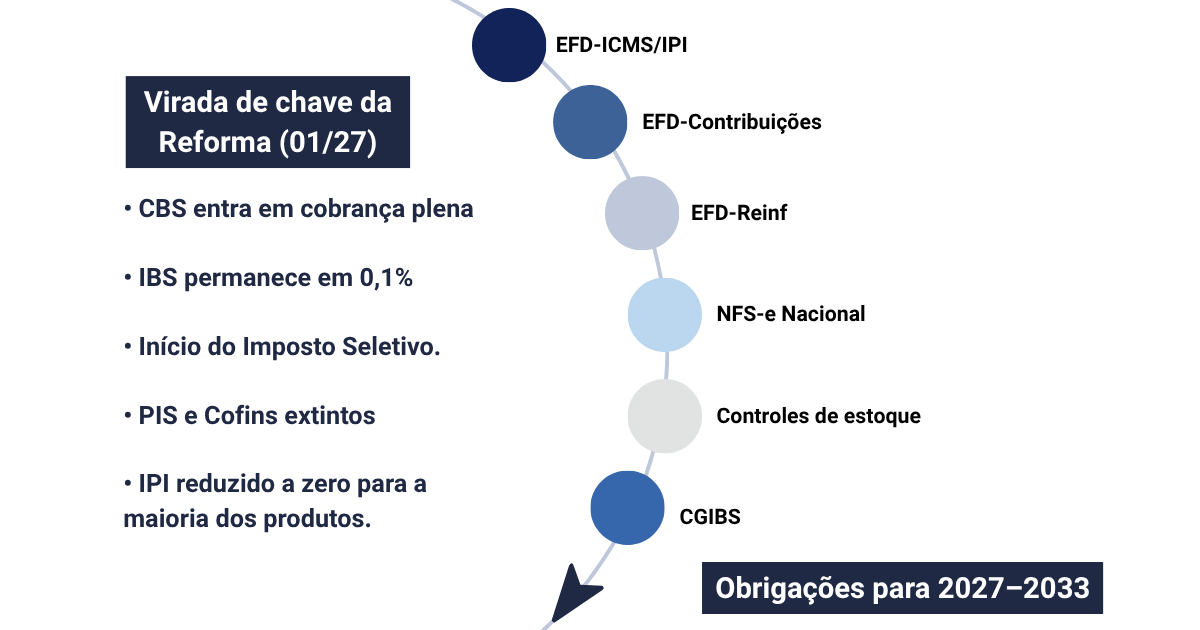
A Reforma Tributária não elimina, no curto prazo, a complexidade do compliance fiscal brasileiro. Durante a transição, as empresas terão de administrar as novas exigências de IBS e CBS sem deixar de cumprir as obrigações já existentes, incluindo aquelas relacionadas ao SPED, à escrituração fiscal e às legislações estaduais.
Obrigações acessórias e adequações exigidas
|
Frente |
Situação na transição |
Exigência para 2027–2033 |
|
EFD-ICMS/IPI |
Permanece relevante enquanto ICMS e IPI remanescente existirem |
Conciliação entre documentos, apuração e obrigações estaduais |
|
EFD-Contribuições |
Perde novos fatos geradores após a extinção de PIS/COFINS, mas exige atenção a períodos, créditos e contingências |
Preservar histórico, controles e obrigações residuais |
|
EFD-Reinf |
Continua integrada ao ecossistema de retenções e rendimentos pagos |
Manter integração entre contas a pagar, fiscal e contabilidade |
|
NFS-e Nacional |
Avança como padrão nacional. Para ME e EPP do Simples Nacional, tornou-se obrigatória a partir de 1º de novembro de 2026 |
Padronizar emissão, escrituração e integração com ERP |
|
Controles de estoque |
Continua no contexto de obrigações acessórias e controles estaduais |
Garantir rastreabilidade de estoque, produção e documentos |
|
Comitê Gestor do Imposto sobre Bens e Serviços (CGIBS) |
Centraliza a coordenação do IBS entre entes federativos |
Acompanhar atos conjuntos, layouts e regras de obrigações acessórias |
Atenção às definições por estado
Os estados mantêm suas competências sobre ICMS, obrigações acessórias estaduais, fiscalização, cadastros, benefícios e controles de estoque. Isso significa que as empresas não podem tratar a Reforma Tributária como uma substituição imediata do ambiente estadual: será preciso operar IBS/CBS e ICMS em paralelo.
Projeções TAX 2027
A virada e o encerramento do ano concentram marcos importantes para a adaptação à Reforma Tributária. E entre esses dois momentos, há uma série de agendas conectando-se durante todo o período.
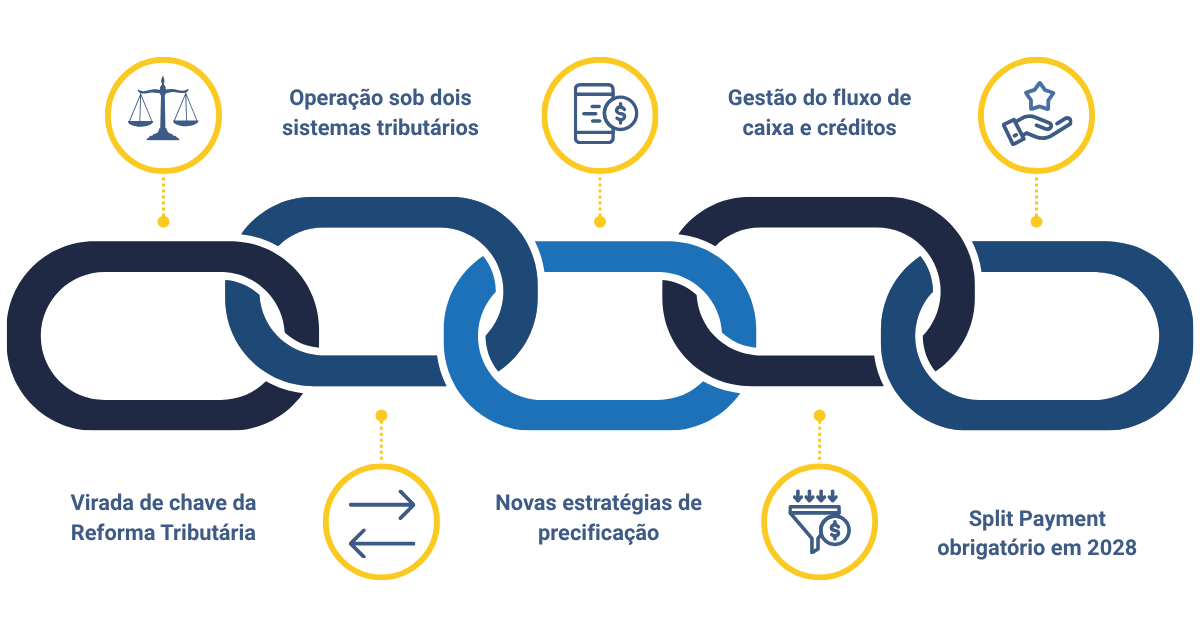
Virada de chave da Reforma Tributária
O que já está definido:
- IBS em 0,1%: alíquota prevista para 2027, sendo 0,05% estadual e 0,05% municipal.
- Extinção do PIS e da COFINS: as duas contribuições deixam de existir com a entrada da CBS.
- Início da cobrança do Imposto Seletivo (IS): tributo federal aplicado à produção, comercialização ou importação de bens e serviços prejudiciais à saúde ou ao meio ambiente.
(Medida Provisória nº 1.399, publicada recentemente, fixa as alíquotas e as diretrizes de apuração do IS para o ano-calendário de 2027.)
- Redução do IPI a zero: alíquota zerada para a grande maioria dos produtos. A principal exceção fica por conta das mercadorias que possuem produção concorrente na Zona Franca de Manaus.
O que ainda falta definir:
- Alíquota de referência da CBS: o TCU calculou uma estimativa de 11,3% para 2027, mas o percentual ainda depende de validação pelo Senado, que poderá mantê-lo ou alterá-lo até dezembro.
Operação sob dois sistemas tributários
|
Obrigações atuais |
Continuidade do envio da EFD-Contribuições (até a total extinção dos resíduos do PIS/COFINS), EFD-ICMS/IPI, GIA estaduais e as diversas declarações de ISS municipais. |
|
Novas obrigações |
Alimentação dos novos ambientes digitais da Secretaria da Receita Federal (para a CBS) e do Comitê Gestor do IBS. O cruzamento automatizado de dados por parte do Fisco será em tempo real, aumentando o risco de autuações por divergências entre ERP, soluções fiscais, documentos emitidos e governo. |
Novas estratégias de precificação
É imprescindível reavaliar a composição dos preços para 2027, considerando as mudanças nas alíquotas e seus efeitos sobre custos, margens e competitividade. A estrutura de pricing deve refletir a nova realidade tributária sem comprometer o posicionamento da empresa no mercado.
- Avaliação de impactos por modelo de negócio
Nas vendas para outras empresas (B2B), o aproveitamento de créditos da CBS pode reduzir o impacto econômico do imposto para o comprador. Já nas operações com consumidores finais (B2C), o tributo representa um custo efetivo, exigindo atenção ao repasse de preços, à preservação das margens e à competitividade.
Gestão do fluxo de caixa e créditos
Com a Reforma Tributária, o direito ao crédito financeiro só é validado se o imposto da etapa anterior à venda ou prestação de serviço tiver sido efetivamente pago e extinto. Isso tende a criar novas dinâmicas para cada setor da economia.
|
Indústria |
Tende a ampliar o aproveitamento de créditos, com a possibilidade de abatimento sobre praticamente todas as aquisições de bens, serviços, fretes e ativos utilizados na atividade econômica. O modelo reduz a cumulatividade e o acúmulo de créditos não recuperados. |
|
Comércio |
Poderá aproveitar créditos sobre despesas como fretes, aluguéis, utilidades e serviços de tecnologia. No atacado, também será importante garantir a transferência desses créditos aos clientes empresariais. |
|
Serviços |
Terá menor capacidade de gerar créditos, pois a folha de pagamento e os encargos trabalhistas, que representam grande parte dos custos do setor, não dão direito a créditos tributários. Com isso, a CBS tende a representar um peso proporcionalmente maior sobre o faturamento. |
Split Payment obrigatório em 2028
Além de revisar todo o planejamento de 2027 e começar as previsões para 2028 com base nas definições do governo, um dos principais pontos de atenção fica a cargo do Split Payment, que será compulsório para todas as transações comerciais entre empresas (B2B).
Com o recolhimento de CBS e IBS no momento da liquidação financeira da venda, parte do valor recebido deixa de ficar disponível imediatamente para a empresa, reduzindo sua liquidez e afetando o fluxo de caixa.
Empresas com margens operacionais reduzidas e alto endividamento de curto prazo enfrentarão gargalos de liquidez, exigindo a reestruturação das políticas de desconto para pagamento à vista, negociação de prazos mais longos com fornecedores de insumos e ampliação das linhas de capital de giro.
⚙️ Transformação do ecossistema SAP
Migração do SAP ECC para o S/4HANA
- O suporte padrão ao SAP ECC termina em 31 de dezembro de 2027. A partir de 2028, haverá cobrança adicional pelo suporte estendido, disponível até 2030.
- O S/4HANA concentrará as novas funcionalidades fiscais e atualizações relacionadas à CBS e ao IBS.
- A permanência no ECC pode exigir customizações mais complexas e caras para acompanhar as novas regras da Reforma.
Transição do SAP TDF para o SAP DRC
- O suporte ao SAP TDF termina em dezembro de 2027.
- O SAP DRC será a solução da SAP para emissão e monitoramento de documentos fiscais eletrônicos, atendimento às obrigações do SPED e adequação às novas exigências tributárias.
- Também permitirá integrar processos relacionados à apuração da CBS e do IBS.
Inteligência Artificial com SAP Joule
O SAP Joule, assistente de IA generativa e preditiva da SAP, pode transformar a gestão tributária e contábil, ajudando a reduzir erros e riscos operacionais.
Sua aplicação se concentra em diversas frentes:
- Acesso a dados do ERP por meio de comandos em linguagem natural, sem depender de consultas técnicas complexas.
- Redução do tempo dedicado à busca de informações e à execução de tarefas rotineiras.
- Identificação e consulta de informações tributárias, como notas fiscais com determinadas incidências de impostos.
- Criação de aplicações e agentes de IA para executar tarefas e fluxos de trabalho com menor intervenção manual.
- Potencial para ampliar a capacidade de análise de dados, identificar padrões de negócio e gerar insights preditivos.
- Conexão com dados e processos do ecossistema SAP, favorecendo uma visão mais integrada das operações.
SAP Cloud ERP
O SAP Cloud ERP opera em modelo SaaS, com infraestrutura em nuvem compartilhada entre diferentes empresas e dados segregados por cliente.
Sua arquitetura combina funcionalidades padronizadas, atualizações automáticas e processos pré-configurados, que facilitam a adaptação das empresas ao sistema.
Entre os principais pontos da solução na área de TAX:
- Aplicação de atualizações regulatórias e fiscais pela SAP, reduzindo a necessidade de projetos de adequação.
- Manutenção do núcleo do ERP (Clean Core) sem customizações, o que facilita a manutenção do sistema.
- Inteligência artificial integrada do Joule para impulsionar a produtividade e a eficiência em todos os processos, inclusive os fiscais.
🌐 Impactos nas operações de Comércio Exterior
Regimes aduaneiros especiais
- A nova estrutura de CBS e IBS altera a lógica financeira dos regimes aduaneiros especiais.
- O Drawback Isenção tende a perder sua relevância prática no novo modelo de IVA, enquanto alternativas como RECOF ganham espaço nas discussões.
Declaração Única de Importação (DUIMP)
- DUIMP utilizada na apuração e recolhimento de IBS e CBS.
- Preenchimento obrigatório da UF e do município de destino para cada item declarado.
- Informações sobre outros tributos e direitos devidos até a liberação da mercadoria também devem ser discriminadas por item.
- A escolha criteriosa dos fundamentos legais para o cClassTrib pelo departamento fiscal da empresa torna-se ainda mais importante.
- ERPs, softwares de Comércio Exterior e integrações via API precisam estar preparados para a estrutura de dados e comunicação com sistemas do Portal Único Siscomex.
Formação de preços e competitividade internacional
- A apropriação de créditos de IBS e CBS passa a integrar as variáveis que influenciam a formação de preços e as margens comerciais.
- A não cumulatividade plena garante o creditamento de 100% da CBS e do IBS pagos nas aquisições de bens e serviços tributados.
- Contratos internacionais e condições comerciais precisam ser revisados para refletir as mudanças na estrutura tributária.
Fontes e referências
Vamos preparar sua empresa para 2027?
As mudanças já estão no horizonte. O momento de avaliar impactos e planejar as próximas decisões é agora.
A Adejo pode ajudar sua empresa a conectar as estratégias fiscais, tecnológicas e de Comércio Exterior, considerando as particularidades da operação e os desafios da Reforma Tributária.
Que tal conversar com nossos especialistas e começar a construir esse planejamento? Agende uma reunião com a Adejo.